
Je hebt een stapel cash liggen die je eindelijk op je rekening wil zetten. Je rijdt naar je bankautomaat, maar plots besef je: waar zijn al die stortingsautomaten gebleven? De frustratie is herkenbaar. Steeds meer mensen in Vlaanderen merken dat het storten van cash via Bancontact complexer wordt dan vroeger. Laten we bekijken wat je precies moet doen.
De Probleemstelling: Waar is mijn cash gebleven?
Verdwenen stortingsautomaten: Een groeiend probleem
De afgelopen jaren zijn honderden stortingsautomaten in België verdwenen. Wat vroeger vanzelfsprekend was – even naar de dichtstbijzijnde automaat rijden om je cash te storten – is nu een zoektocht geworden. Veel bankfilialen hebben hun automaten verwijderd of hele kantoren gesloten.
Deze trend versnelde vooral sinds 2024. Banken investeren steeds minder in fysieke infrastructuur voor contante betalingen. Het gevolg? Jij moet soms kilometers verderop rijden om een werkende stortingsautomaat te vinden.
Waarom contant geld nog steeds belangrijk is voor jou
Ook al betalen we steeds meer digitaal, contant geld blijft een realiteit. Denk aan verjaardagscadeautjes, inkomsten uit tweedehandse verkoop, of betalingen van kennissen die je cash terugbetalen. Deze bedragen wil je veilig op je rekening hebben staan.
Bovendien geeft cash je controle over je uitgaven. Veel mensen gebruiken bewust contant geld om hun budget bij te houden. De mogelijkheid om dit geld simpel te kunnen storten blijft dus essentieel.
Hoe komt dit? De evolutie van het betalingslandschap
De opkomst van digitale betalingen en de gevolgen
Bancontact heeft de Belgische markt getransformeerd. Waar we in 2020 nog regelmatig cash gebruikten, betalen we in 2026 bijna alles digitaal. Zelfs op weekmarkten accepteren veel kramen nu Bancontact of Payconiq.
Deze verschuiving heeft directe gevolgen voor de infrastructuur. Banken zien het gebruik van stortingsautomaten dalen en beslissen om ze te verwijderen. Het onderhoud van deze machines kost immers geld, en bij weinig gebruik zijn ze niet rendabel.
Banken en hun strategieën: Minder cash, meer digitaal
Banken pushen actief naar een kasloze samenleving. Hun strategie is duidelijk: klanten naar mobiel bankieren en digitale betalingen sturen. Dit bespaart hen aanzienlijke operationele kosten.
Sommige banken rekenen nu zelfs kosten aan voor contante stortingen, terwijl digitale transacties vaak gratis blijven. Deze prijsstrategie stuurt jouw gedrag bewust richting digitale oplossingen.
Stappenplan: Jouw gids om toch geld te storten
Stap 1: Controleer de beschikbaarheid van Bancontact CASH-punten in jouw buurt
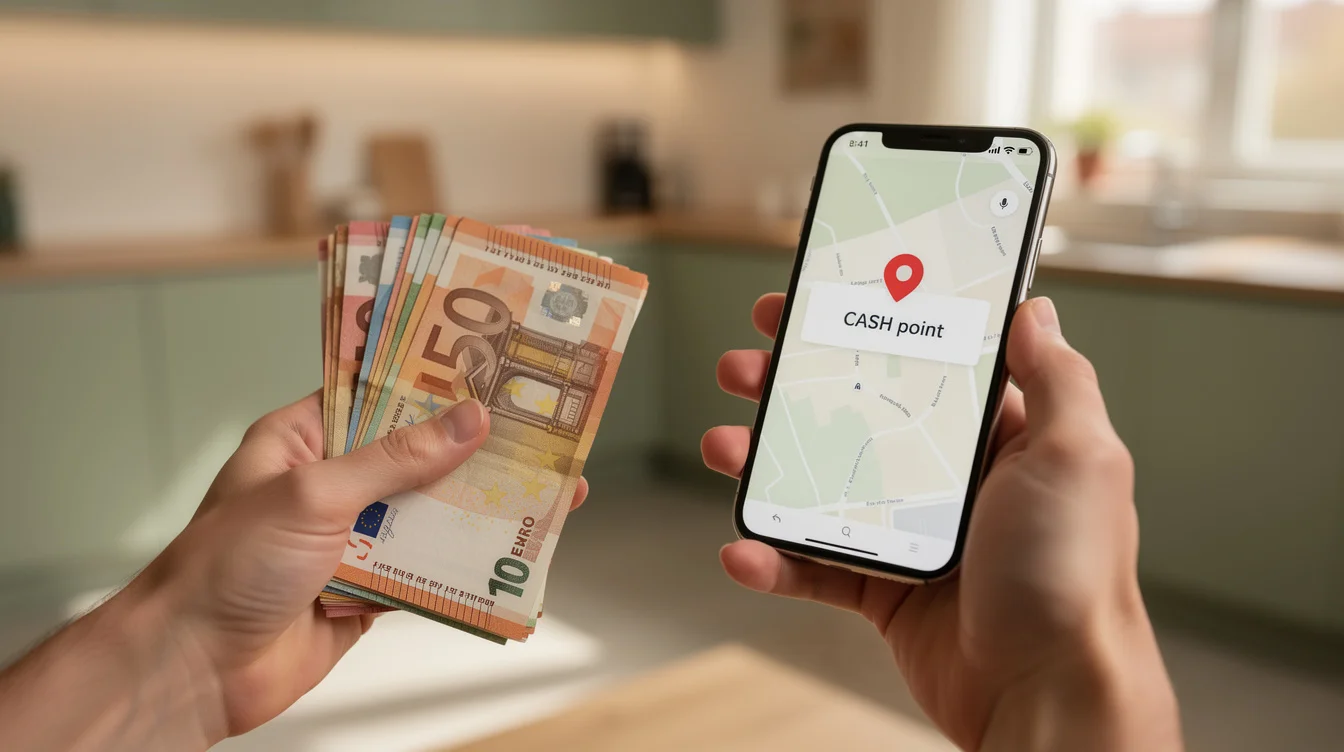
Het Bancontact-netwerk biedt nog steeds stortingspunten aan via het CASH-systeem. Download de Bancontact-app op je smartphone of bezoek hun website. Hier vind je een zoekfunctie waar je je postcode kunt invoeren.
De app toont alle beschikbare CASH-punten in je omgeving, inclusief openingstijden en eventuele beperkingen. Let op: niet elk punt accepteert stortingen van alle banken. Controleer vooraf of jouw bank ondersteund wordt op die locatie.
Sommige grote warenhuizen en winkels bieden ook Bancontact CASH-diensten aan. Dit kan handig zijn omdat deze vaak langere openingstijden hebben dan traditionele bankfilialen.
Stap 2: Alternatieve stortingsmethoden bij jouw bank
Veel banken hebben nog steeds enkele filialen met fysieke loketten. Hier kun je contant geld storten, al gebeurt dit vaak enkel tijdens kantooruren. Bel vooraf om te controleren of je filiaal deze service nog aanbiedt.
Sommige banken hebben speciale cashautomaten binnen hun kantoren die zowel opnames als stortingen toelaten. Deze zijn vaak toegankelijk tijdens ruimere uren dan het loket zelf.
Let wel: meerdere banken rekenen vanaf 2026 kosten aan voor contante stortingen boven een bepaald bedrag. Informeer bij je bank naar de specifieke tarieven. Soms betaal je vanaf 500 euro een percentage of een vast bedrag per storting.
Stap 3: Overweeg een overschrijving van derden
Als je echt geen stortingspunt vindt, kun je iemand anders vragen om het geld voor jou te storten op hun rekening. Die persoon kan het bedrag vervolgens digitaal naar jouw rekening overschrijven.
Doe dit natuurlijk alleen met mensen die je volledig vertrouwt. Familie of goede vrienden zijn hiervoor geschikt. Maak duidelijke afspraken over bedragen en timing.
Voeg bij de overschrijving altijd een duidelijke omschrijving toe zodat jullie beiden een spoor hebben van de transactie.
Kosten en overwegingen voor 2026
Wat kost geld storten in 2026?
De kosten variëren sterk per bank. Sommige banken rekenen 1 euro per storting, anderen hanteren een percentage vanaf een bepaald bedrag. BNP Paribas Fortis en KBC hebben in 2025 hun tarieven aangepast voor contante transacties.
Bij sommige banken blijven kleinere stortingen (tot 250 of 500 euro) gratis, maar betaal je voor grotere bedragen. Andere banken rekenen een vast tarief ongeacht het bedrag. Raadpleeg de tarievenlijst van je bank om verrassingen te vermijden.
Stortingen via een bediend loket zijn vaak duurder dan via automaten. Dit is een bewuste keuze van banken om je naar zelfscanoplossingen te sturen.
Wettelijke rechten en verplichtingen van de consument
Volgens Europese regelgeving hebben consumenten recht op toegang tot basisbankdiensten, waaronder contante stortingen. Banken mogen deze dienst niet volledig weigeren aan rekeninghouders.
In België is er echter geen specifieke verplichting voor banken om gratis stortingsmogelijkheden aan te bieden. Ze moeten wel redelijke toegang garanderen, maar mogen daar kosten voor aanrekenen.
Als je bank geen enkele mogelijkheid meer biedt om contant geld te storten, kun je contact opnemen met Ombudsfin, de financiële ombudsman van België. Zij kunnen bemiddelen bij geschillen met je bank.
Wanneer een alternatief overwegen: Digitale oplossingen
Mobiel bankieren en betaalapps: Gemak binnen handbereik
Misschien is het tijd om de stap naar volledig digitaal bankieren te zetten. Elke Belgische bank heeft vandaag een uitstekende mobiele app waarmee je al je bankzaken kunt regelen.
Met deze apps kun je overschrijvingen doen, facturen betalen, en zelfs cheques scannen (bij sommige banken). Payconiq en Bancontact zijn volledig geïntegreerd in deze apps voor betalingen bij vrienden en in winkels.
De voordelen zijn duidelijk: je hoeft niet meer naar een automaat te rijden, alles gebeurt instant, en je hebt 24/7 toegang tot je geld. Bovendien zijn digitale transacties vaak beter traceerbaar voor je administratie.
Een digitale portemonnee aanmaken: Hoe werkt het?
Een digitale portemonnee zoals Payconiq of de Bancontact-app werkt simpel. Download de app, koppel je bankrekening, en je bent klaar om te betalen via QR-codes of NFC.
Voor betalingen tussen vrienden is dit ideaal. Iemand betaalt je terug voor een etentje? Ze scannen je QR-code en het geld staat direct op je rekening. Geen cash meer nodig.
Veel winkels, restaurants en zelfs marktkramen accepteren deze digitale betalingsmethoden. Je smartphone wordt letterlijk je portemonnee.
Het storten van contant geld via Bancontact vereist in 2026 wat meer planning dan vroeger, maar het blijft zeker mogelijk. Gebruik de Bancontact-app om stortingspunten te vinden, informeer naar de mogelijkheden en kosten bij je eigen bank, en overweeg de overstap naar digitale oplossingen waar mogelijk. Met deze praktische stappen krijg je je cash veilig op je rekening.